НАКОПЛЕНИЕ ФИЗИЧЕСКОГО И ЧЕЛОВЕЧЕСКОГО КАПИТАЛА И ЭФФЕКТИВНОСТЬ ЭКОНОМИЧЕСКОГО РОСТА
Накопление капитала – важнейший драйвер экономического роста развивающихся стран (РС). Помимо использования собственных средств предприятий и работников оно в существенной мере, особенно в условиях активной модернизации, зависит от темпов и масштабов дополнительного / внешнего (частного и государственного) финансирования.
В 1980–2023 гг. уровень финансовой глубины1 (ФГ, в % от ВВП) в РС вырос более чем вдвое по сравнению с развитыми государствами (РГ, соответственно в 5,4 и 2,3 раза). И если в 1980 г. показатель по РС составлял немногим более 1/3 от уровня РГ (50% vs 138% ВВП), то в 2023 г., в основном благодаря огромному, в т. ч. финансовому рывку КНР, уже превысил 4/5 (270% vs 318% ВВП; рис. 1). Характерно, что доля кредитов в общем параметре ФГ РС увеличилась вчетверо ~ до 120% ВВП РС, на 3/5 превысив показатель по РГ. При этом в РС намного интенсивнее происходил рост финансовых рынков – примерно с 20 до 150% ВВП. По этому компоненту РС сильно подтянулись к РГ – с ¼ до 3/5.
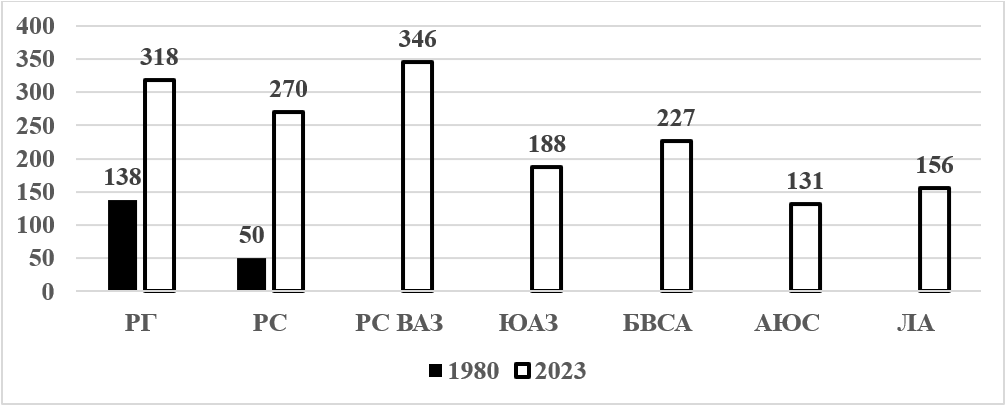
По общему параметру ФГ в 2023 г. в целом РС ВАЗ не только превзошли в 2,2–2,6 раза ЛА и АЮС и в 1,5–1,8 раза страны БВСА и ЮАЗ, но и, возможно2, обогнали РГ (346% vs 318% ВВП). При этом во многом вследствие весьма весомой роли КНР доля кредитного сегмента в общем параметре ФГ РС ВАЗ (~ 1/2) оказалась заметно выше, чем в среднем по РС и почти вдвое больше, чем в РГ, в формировании ФГ которых намного большее значение имеют финансовые рынки.
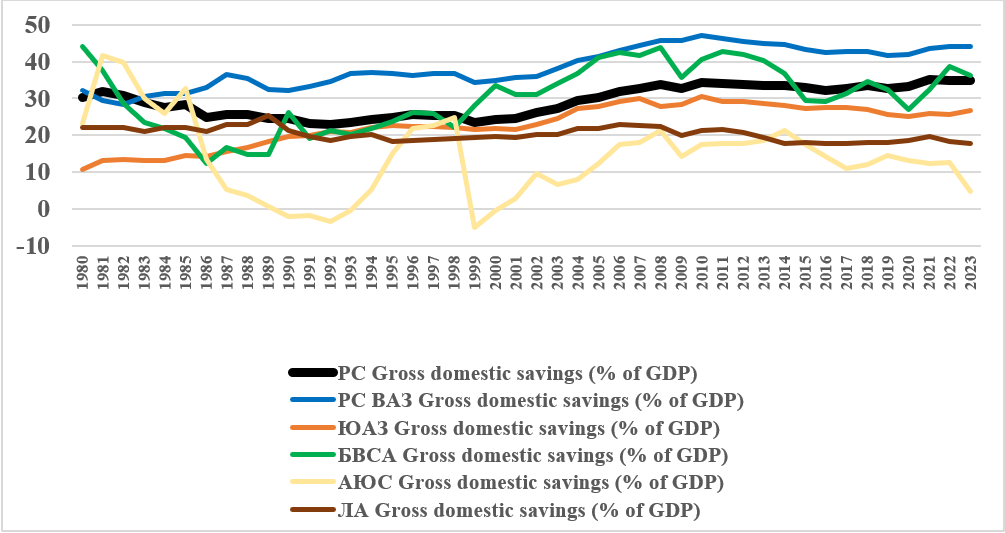
Если в динамичных РС ВАЗ и в целом по региону БВСА, в котором сосредоточено много богатых экспортеров углеводородов, в первую четверть XXI века доля внутренних валовых сбережений в ВВП (рис. 2) превышала размеры валовых вложений в основной капитал (ВВОК) в ВВП соответственно почти на 1/5 и более чем на 2/53, то в ряде других регионов РС наблюдался относительный дефицит сбережений. Доля внешних источников финансирования ВВОК в целом по ЮАЗ составляла немногим менее 1/104, а по ЛА – немногим более 1/10. В АЮС, развитие которой сильно зависит от волатильности внутренней и внешней экономической конъюнктуры, динамика доли валовых сбережений в ВВП в 1980–2023 гг. оказалась многократно менее устойчивой, чем в других регионах РС, а доля внешних источников финансирования ВВОК выросла с немногом более ¼ до немногим менее 2/5.
Экономическая модернизация как успешных, так и менее успешных РС оплачена значительным ростом совокупного долга, который в целом по РС за последние семь десятилетий в % к ВВП вырос в 2,5 раза больше, чем в РГ (в 6,8 vs 2,6 раза, рис. 3). Если в 1950-е гг. параметр по РС составлял ¼ от РГ, то в первой половине 2020-х гг. уже 2/3 (196% vs 248% ВВП) [Мельянцев, 2023[3], с. 6–7].
Хотя в целом по РС5 величина совокупного внешнего долга (СВД), отнесенного к ВНД, возраставшая в течение ряда десятилетий (в среднем с 11% в 1970–1972 гг. до 18% в 1979–1981 гг., 33% в 1989–1991 гг. и 37% в 1999–2001 гг.), резко – на 2/5 – сократилась в 2000-е гг. на фоне улучшения внешнеэкономической конъюнктуры как для экспортеров готовых изделий, так и сырьевых товаров до 22% в 2010–2012 гг., в последующие годы, в условиях замедления экономического роста в мире и РС, она выросла ~ на 1/5 до 26% ВНД в среднем за 2020–2022 гг. Доля экспортных доходов РС, приходившаяся на обслуживание СВД, составлявшая в РС в 1980–1990-е гг. примерно четверть, также сократилась в 2000-е гг., составив в 2010–2012 гг. около 1/10. Но затем выросла более чем на 2/3, достигнув в 2020–2022 гг. 15–16%. При этом, по имеющимся данным, за последние полвека подушевой объем СВД РС, неуклонно увеличиваясь, вырос в текущих долларах почти в 30 раз – с 48 долл. в 1970–1972 гг. до 1375 долл. в 2020–2022 гг. [Мельянцев, 2024[1], с. 44].
Несмотря на в целом солидные доходы экспортеров углеводородов прежде всего в странах Ближнего Востока, денежные переводы трудовых эмигрантов и помощь (хотя на наш взгляд, недостаточную), предоставляемую в т. ч. наименее развитым странам в АЮС, более медленный (чем в РС АЗ6) экономический рост в странах БВСА, АЮС и ЛА привел к тому, что в них показатель СВД к ВНД вырос с начала 2010-х гг. примерно вдвое и достиг в 2020–2022 гг. в странах БВСА 30% (в 1,5 раза больше, чем в РС АЗ) и в АЮС и ЛА 44–45%. Вследствие существенного увеличения расходов на обслуживание СВД в трех рассматриваемых регионах, они в 2020–2022 гг. на эти цели тратили в среднем вдвое большую долю своей экспортной выручки, чем в РС АЗ (соотв. 14–18–25%7 vs 10% в РС ВАЗ и 12% в ЮАЗ)8, что в целом ограничивало их возможности увеличения потребления и капиталовложений.
РС в целом сумели добиться значительных, хотя и далеко не равных успехов в увеличении доли совокупных вложений в физический капитал (ФК) и человеческий капитал (ЧЛК) в ВВП. Если в 1950–1980 гг. в целом по РС отставали по его уровню от РГ примерно на четверть (27% vs 37% ВВП), то в 2001–2023 гг. – менее чем на 1/10 (38% vs 41% ВВП) [Мельянцев, 2024[2], с. 9].
Однако в целом РС, включая группу РС ВАЗ, заметно отстают от РГ по доле вложений в ЧЛК (в образование, здравоохранение и науку) в ВВП: в 1950–1980 гг. соответственно 6,6% vs 12%, в 2001–2023 гг. 11% vs 19%. Если в целом по РГ доля вложений в ЧЛК в совокупных капиталовложениях увеличилась примерно с 1/3 в 1950–1980 гг. до почти ½ в 2001–2023 гг., то в РС, которые быстрее наращивали инвестиции в ФК, в чем особенно преуспела КНР, рассматриваемый параметр вырос в среднем ненамного – примерно с 24 до 29%.
Вместе с тем, при всей огромной дифференциации среди РС, они в целом сумели не только масштабно продвинуться вперед в развитии инфраструктуры9, строительстве массы заводов и фабрик, создании парков промышленных роботов10 и наращивании числа используемых компьютеров11 и телекоммуникационных систем, но и в развитии ЧЛК.
Среднее число лет обучения взрослого населения в 1992–2022 гг. в РС удвоилось – с 4 до 8 лет, увеличившись с 2/5 до почти 2/3 от среднего уровня РГ (соответственно 10 и немногим более 12 лет) [UNDP. Human Development Report, 1994, p. 188; 2024, p. 276]. РС также заметно подтянулись к РГ по показателям охвата обучением в высшей школе (8% vs 30% в 1980 г.; 37% vs 79% в 2022 г.12) и широкополосным интернетом – с 1/7 в 2010 г. до 2/5 в 2023 г. Весьма значителен прогресс ряда РС в инновационном развитии. По имеющимся данным, по числу заявок на патенты в расчете на 1 млн жителей уровень стран БРИКС от показателя семерки РГ, который в 2000 г. составлял всего 3% (42 vs 1279 патентов), быстро поднимался: в 2010 г. повысился до 13% (170 vs 1321 патент) и в 2021 г. до 40% (529 vs 1321 патент13) [Data Bank. World Development Indicators].
Вышеприведенные факторы, а также увеличение во многих РС степени экономической свободы, качества институтов, инвестиционного климата и бизнес-среды14 обусловили то, что в РС в 1980–2023 гг. маржинальная эффективность совокупных вложений в ФК и ЧЛК15 оказалась примерно в 2–2,5 раза выше, чем в РГ.
Проанализировав выше ряд внутренних и внешних экономических, а также институциональных факторов, характеризующих экономический рост РС на фоне РГ, нами по имеющимся данным за 2000–2022 гг. построена следующая модель16 по 67 крупным и средним странам мира.
〖GR_Y/P〗_i=-2,5 - 0,03Y_i0/P_i0 + 0,17〖mPKHK〗_i +0,12*〖GR_X〗_i + 0,04*〖ΔInst〗_i
(p<0,01) (p<0,01) (p<0,01) (p=0,01) (p<0,01) N = 67; F-StatProb = 2,79E-18; R<sup>2</sup>adj. = 0,74.
Источник: рассчитано по [DataBank. World Development Indicators]. Примечание. GR_Y/Pi – среднегодовой темп прироста (СГТП) подушевого ВВП (ПВВП) (%); Yi0/Pi0 – ПВВП в 2000 г. в ППС 2021 г.; mPKHKi – доля в ВВП инвестиций в физический и человеческий капитал (образование, НИОКР, %); GR_Xi – СГТП физического объема экспорта товаров и услуг (%); ΔInsti – прирост за период средненевзешенной величины из двух индикаторов эффективности государства и верховенства закона, в проц. пунктах; i – страна. N – число стран; p – коэффициент статистической значимости; F-StatProb – критерий, оценивающий качество всех коэффициентов уравнения. Его значение меньшее 0,01 позволяет отвергнуть гипотезу о незначимости регрессии в целом. R2 adj. – скорректированный коэффициент детерминации.
Более чем четырехкратное опережение пятью крупными развивающимися странами (КНР, Индия, РФ, Бразилия, Индонезия) пяти крупных развитых государств (США, Япония, Германия, Франция, Великобритания), входящих в первую десятку стран мира по ВВП в ППС 2021 г., по темпам прироста ПВВП в 2000–2022 гг. (СГТП ПВВП 4,1% vs 0,9%) связано с т.н. «преимуществом отсталости» (низким исходным уровнем ПВВП – соответственно 9,5 тыс. и 47,3 тыс. долл. в ППС 2021 г.) более чем на треть. Но не только с ним. Более чем на четверть – с более высокой (в среднем за период) долей вложений в ФК и ЧЛК в ВВП (соответственно 33 и 28%), на 1/8 – с более высоким СГТП физического объема экспорта товаров и услуг (соответственно 6,5 и 3%) и на 1/7 – с опережением в приросте (в среднем за период) качества институтов (соответственно 7,5 и -3,5 проц. пункта).
Развивая тезис, изложенный ранее [Мельянцев, 2023[1], с. 12], уточним, что более высокие среднегодовые темпы прироста ВВП и производительности труда (ПТ) в целом по группе РС в немалой мере связаны с тем, что, в отличие от РГ, у них еще далеко не исчерпан такой источник их роста, как перемещение ресурсов труда из отраслей с низкой в отрасли с более высокой производительностью их использования. Хотя интенсивность сдвигов в макроотраслевой структуре занятости в разных регионах РС сильно варьировалась17, в целом по РС в 1980–2023 гг. модернизация структуры занятости привела к тому, что доля занятости в аграрных отраслях сократилась вдвое до 30%, на 2/5 увеличилась доля занятых в индустриальном секторе до четверти и более чем вдвое – до 45% в сфере услуг[Data Bank. World Development Indicators].
Уточняя ранее сделанный расчет по трехфакторной модели [Мельянцев, 2023[2], с. 12], было установлено, что почти двукратное опережение развивающимися странами развитых по СГТП ВВП в 1980–2023 гг. [4,2% vs 2,2%] определялось в немалой мере – на 45% – более высокой динамикой занятости (СГТП 1,7% vs 0,8%), но в еще большей мере – на 55% – более высоким СГТП ПТ [2,5% vs 1,4%]. Однако этот более высокий, чем в РГ, рост ПТ в РС был также обусловлен в известной степени «преимуществом отсталости»: менее чем на 1/5 более высоким СГТП ПТ в макроотраслях, но на 4/5 – эффектом передислокации трудовых ресурсов из аграрного сектора в индустриальный и сферу услуг.
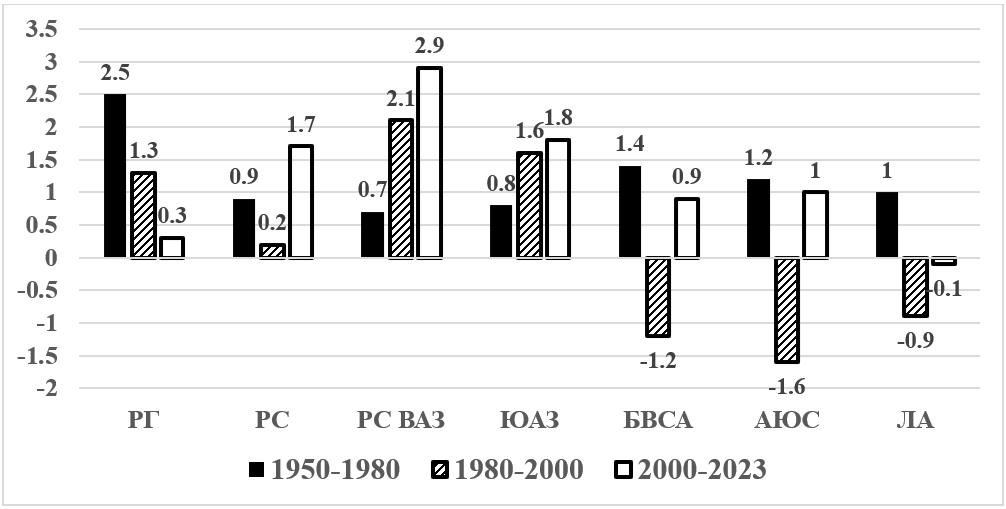
Опережающий рост в целом всей группы РС по сравнению с РГ с начала века прослеживается и по динамике совокупной факторной производительности (СФП; рис. 4), темпы прироста которой у последних резко замедлились [Global Economic Futures: Productivity in 2030, 2025], в то время как в целом по РС они в долгосрочной тенденции выросли (во многом за счет КНР и Индии в 2000-е г. [Мельянцев, 2024[2], с. 11]).
В 2000–2023 гг. более чем втрое более высокий СГТП ВВП в РС по сравнению с РГ [4,8% vs 1,5%] примерно на 3/5 был обусловлен более высокой динамикой совокупных затрат труда и капитала в РС (СГТП 3,1% vs 1,2% в РГ) и на 2/5 более высоким в РС темпом прироста СФП [1,7% vs 0,3% в РГ]. И хотя после международного финансового кризиса 2008–2009 гг. в обстановке нарастающей геополитической напряженности и усиления протекционизма в мире в РС, как и в РГ, темпы экономического роста замедлились, важным стал факт: РС в целом стали устойчиво обгонять РГ по темпам прироста ВВП не только за счет наращивания затрат ресурсов, но и уже во многом за счет более высокой динамики производительности.
В немалой мере это стало возможным вследствие увеличения в РС инновационной активности. Резко улучшили свое местоположение в Глобальном инновационном индексе (ГИИ) за 2012 и 2023 гг. ряд преимущественно РС АЗ, в т. ч. Индонезия и Филиппины на 39 позиций, Турция и Вьетнам – соответственно на 35 и 30, КНР, Индия и Мексика – на 21–24 позиции. При этом КНР, ОАЭ, Турция, Индия и Таиланд попали в высшую треть мирового рейтинга инновационного развития [The WIPO. Global Innovation Index, 2012, pp. XVIII–XIX; 2023, p. 19; Мельянцев, 2023[1], с. 13]. В десятку инновационно наиболее продвинутых стран мира вошли Сингапур и Республика Корея, ставшие развитыми государствами.
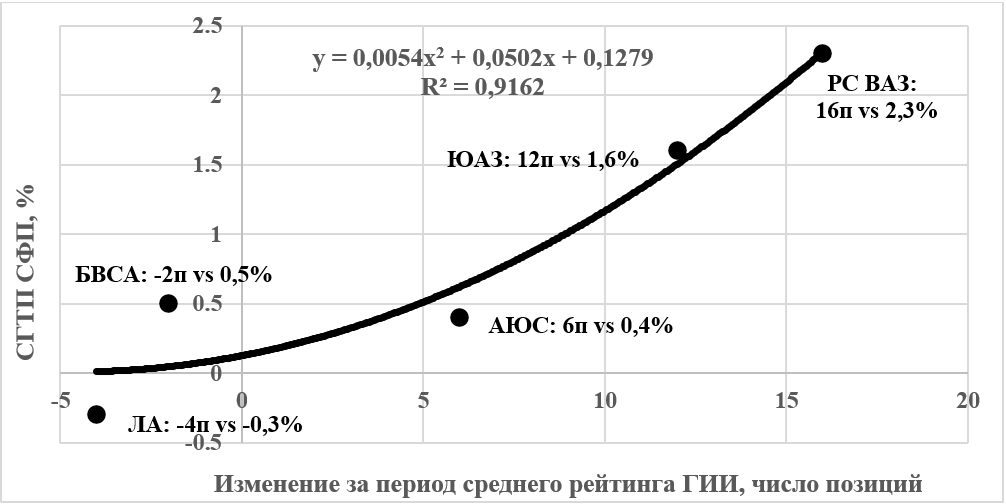
Также стоит отметить, что, судя по имеющимся данным, по основным регионам РС в 2010–2023 гг. существовала значимая и достаточно тесная позитивная связь между изменением среднего рейтинга стран региона по ГИИ и СГТП СФП региона (рис. 5)18. При этом, хотя для стран АЮС в целом за исследуемый период наблюдалось улучшение среднего рейтинга по ГИИ (на 6 позиций), а СГТП СФП оказался (0,4%) близок к показателю по БВСА (0,5%) и выше, чем в среднем по ЛА (-0,3%), среднее значение ГИИ по странам АЮС в 2023 г. (106 место) было ниже, чем в ЮАЗ (100), ЛА (84), в странах БВСА (68) и РС ВАЗ (62 место). А уровень ПТ в АЮС в 2023 г. был ниже более чем в 2,5 раза, чем в среднем по РС, в т. ч. ниже почти вдвое, чем в ЮАЗ и более чем втрое ниже, чем по РС ВАЗ19.
СОЦИАЛЬНЫЕ ФАКТОРЫ И ПОСЛЕДСТВИЯ ЭКОНОМИЧЕСКОГО РОСТА
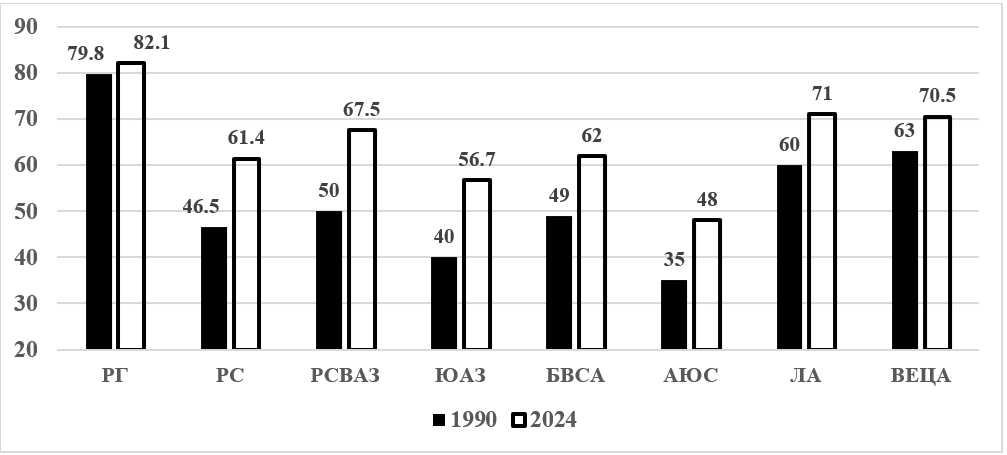
По СГТП индекса социального прогресса (ИСП), в котором соединены многие социальные, культурно-информационные и экологические характеристики, в целом группа РС, начав, правда, со сравнительно низкого старта, в 1990–2024 гг. перегнала РГ почти на порядок (0,8% vs <0,1%). В результате примерно за треть века РС подтянулись к РГ с менее 3/5 до ¾ (рис. 6).
Однако по динамике ИСП основные регионы РС сильно дифференцированы: его абсолютный прирост в 1990–2024 гг. в РС АЗ (на 17 проц. пунктов) оказался (а) в полтора раза больше, чем в среднем по другим РС (11 проц. пунктов) и (б) весьма тесно (по регионам) взаимосвязан с СГТП ПВВП за рассматриваемый период20.
Не по всем компонентам ИСП достигнутые в РС результаты могут радовать. Об экологической «цене» экономического роста РС написано немало [Мельянцев, 2023[1], с. 15]. По индексу экологической эффективности (ИЭЭ) в 2024 г. Малайзия занимала 117 место, Турция – 140, КНР – 154, Индонезия – 162, Индия – 176 и Вьетнам, последнее, 180 место [Environmental Performance Index].
Ускоренная индустриализация и урбанизация привели к тому, что показатель выбросов двуокиси углерода на одного человека в год увеличился в целом по РС в 1980–2022 гг. на 4/5, в т. ч., например, в ЮАЗ вчетверо, в РС ВАЗ – более чем в 5 раз, в КНР – почти в 6 раз до 8,9 тонн. Значение этого параметра в КНР в 2022 г. было больше в 11 раз, чем в АЮС, почти в 6 раз чем в ЮАЗ, более чем втрое – чем в ЛА и почти достигло 9/10 от среднего уровня РГ (притом, что в КНР в 2022 г. ПВВП в ППС 2021 г. не превышал 2/5 от показателя РГ)21.
Опережение развивающимися странами развитых заметно и по динамике индекса человеческого развития (ИЧР). По нашим расчетам, относительный разрыв между РГ и РС по сократился с 3,3 раза в 1950 г. до 2,1 раза22 в 2023 г.23 [UNDP. Human Development Report, 2023/2024, 2024. pp. 277, 282; Wittgenstein Centre Human Capital Data Explorer].
Еще большее, чем по показателям образования, произошло подтягивание к уровню РГ по другому важному компоненту ЧЛК и ИЧР – по средней продолжительности предстоящей жизни от рождения (СППЖР). Разрыв между РГ и всей группой РС сократился с 1,8 раза в 1950 г. (66 vs 37 лет) до 1,3 раза в 1980 г. (74 vs 59 лет) и немногим более 1,1 раза в 2023 г. (81 vs 71 год). Вместе с тем между РС также наблюдается огромная разница. Если в целом по РС ВАЗ в 1960–2022 гг. рассматриваемый показатель вырос вдвое или на 38 лет до 76 лет, то в АЮС – в полтора раза, или на 20 лет (что хорошо, но мало) до 61 года24.
Этот разрыв между РС определяется рядом факторов, в т. ч. дифференциацией в индикаторе младенческой смертности (ИМС). Он в целом по АЮС, хотя и сократился более чем вдвое – с 107 до 49 промилле, но намного меньше, чем в среднем по другим регионам РС (в 3–3,8 раза). И если в 1990 г. был выше, чем в ЛА и РС ВАЗ, примерно вдвое, то в 2022 г. – вчетверо выше (49 vs 12–13 промилле)25.
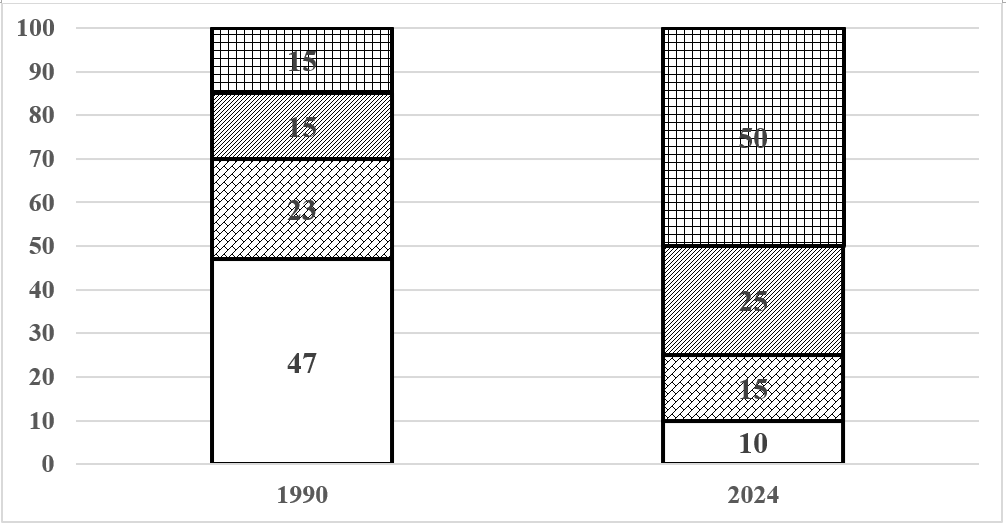
За последнюю треть века экономическая модернизация РС, связанная в первую очередь с феноменальным рывком КНР и ряда других РС ВАЗ, привела к значительным изменениям в социальном статусе и уровне потребления населения. Однако, несмотря на то что в целом по всей группе РС доля населения, проживающая ниже порога критической бедности (по критерию Всемирного банка, менее 2,15 долл. подушевого потребления в день в ППС 2017 г.) сократилась в 1990–2024 гг. почти в пять раз до менее 1/10 (рис. 7), в т.ч. в РС ВАЗ с 65 до 1%, в ЮАЗ – с 50 до 8%, этот показатель в АЮС, снизившись на треть, все еще составляет 36–37%. Абсолютное число критически бедных в целом по РС уменьшилось втрое до примерно 700 млн человек, в т. ч. в РС ВАЗ с 1050 млн до 18 млн человек, в ЮАЗ – почти вчетверо до 150 млн человек. Однако в АЮС их численность, напротив, выросла более чем в полтора раза до 460 млн человек. И на субсахарскую Африку теперь приходится 2/3 общей численности самых бедных людей в мире, втрое больше, чем в ЮАЗ, тогда как треть века назад в ЮАЗ проживало вдвое больше критически бедных, чем в АЮС.
Изменилась общая структура бедности. В целом по РС уменьшилась на треть доля весьма бедных людей (с уровнем дневного потребления от 2,15 до 3,65 долл.) до 15%, в т. ч. в РС ВАЗ – более чем в пять раз до 4% и даже в ЮАЗ – на 1/5 примерно до четверти. Вместе с тем в АЮС этот параметр неблагополучия вырос почти на треть до 27%.
В среднем по РС значительно – на 2/3 до 25% – увеличилась доля умеренно бедных (с уровнем дневного потребления от 3,65 до 6,85 долл.). Она теперь такая же, как критически бедных и весьма бедных. Перемены – разительны, если учесть, что в РС в 1990 г. доля критически бедных была на четверть больше, чем совокупная доля весьма бедных и умеренно бедных (рис. 8). Доля последних (умеренно бедных) за треть века выросла в РС ВАЗ более чем вдвое до 1/5, в ЮАЗ – втрое до 2/5 – и даже в АЮС – более чем в полтора раза до ¼.
Хотя в целом по РС в 1990–2024 гг. общая численность всех бедных лишь ненамного снизилась – с 3,6 до 3,5 млрд человек (в РС ВАЗ она сократилась втрое – с 1,5 до 0,5 млрд человек, в ЮАЗ выросла на треть до 1,5 млрд, а в АЮС – почти в 2,5 раза до 1,1 млрд человек), численность, условно говоря, небедного населения увеличилась впятеро – примерно с 0,6–0,7 млрд до 3,3–3,4 млрд человек. При этом доля небедных в целом по РС выросла более чем втрое до половины, в т. ч. в РС ВАЗ – более чем на порядок до ¾26, в ЮАЗ – в семь раз до ¼, но в АЮС показатель едва ли сильно изменился, оставаясь на уровне 10–13%.
Трудности с сокращением доли бедных в АЮС в немалой мере вызваны сохранением высокого уровня неравенства в распределении располагаемых доходов27: в 2015–2021 гг. в среднем по странам АЮС коэффициент Джини28 составлял 0,42–0,4429 и был на 1/5 выше, чем в среднем по РС АЗ30. Весьма высокий уровень неравенства в целом неблагоприятно сказывается на росте человеческого капитала и инвестиционном климате, создавая в обществе атмосферу неопределенности и нестабильности [Мельянцев, 2024[1], с. 47–48].
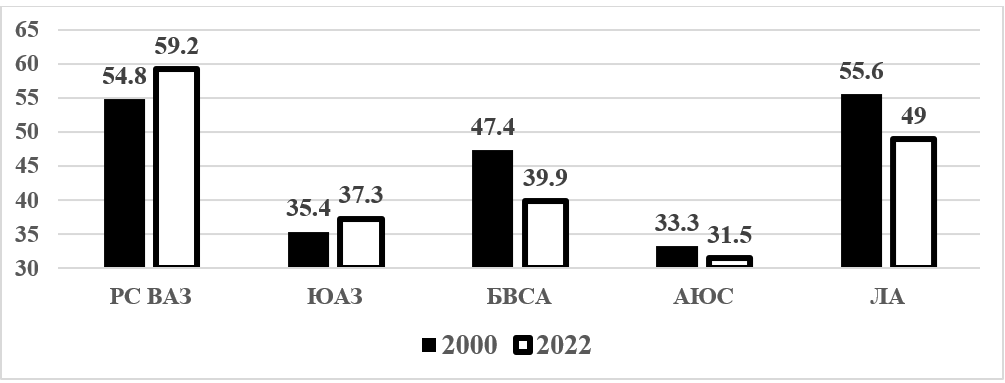
Одним из факторов, который в значительной мере способствует значительной дифференциации доходов в РС, – высокий уровень коррупции и недостаточный контроль за ее распространением31 (рис. 8).
В регионах РС, в которых в тенденции происходит повышение показателя контроля коррупции, выше динамика роста ПВВП и ниже уровень неравенства распределения доходов. Хотя в среднем по АЮС показатель контроля коррупции в 2000–2022 гг. снизился, справедливости ради надо подчеркнуть, что в ряде ее стран он повысился, правда, в целом до невысокого уровня: в 2000–2022 гг. в Эфиопии с 22 до 37%, в Танзании с 27 до 43%, в Уганде с 14 до 17%, в Кении с 10 до 24%, в Нигерии с 3 до 15%, в ДРК с 1 до 3% (!). Однако в Южной Африке, в которой накопилось много экономических и социально-политических проблем, показатель, наоборот, упал с 70 до 45%.
По 26 субсахарским странам, по которым удалось найти сопоставимые данные за 2018–2022 гг., установлено, что есть значимая и заметная отрицательная корреляционная связь между показателем контроля коррупции и уровнем неравенства распределения располагаемых доходов (коэффициент Джини; p<0,01; R = -0,58).
ЗАКЛЮЧЕНИЕ
Резюмируя, подчеркнем, что, вопреки прогнозам ряда западных экспертов, сделанных в 1950–1960-е гг., десятки развивающихся стран, преодолевая немалые проблемы и трудности [World Development Report, 2024: The Middle-Income Trap, 2024], встав, как НИС, Китай, Индия, Индонезия и ряд других, в основном азиатских стран на путь глубоких институциональных реформ и открытости, используя опыт, инвестиции и технологии экономически более продвинутых государств, наращивая накопление физического и человеческого капитала и осуществляя политику экспортоориентированной индустриализации и сервисизации экономики, сумели в целом добиться, без преувеличения, значительного экономического и социального прогресса.
В 1980–2022/2023 гг. доля РС выросла на 2/5 в мировом ВВП (по расчетам в ППС до 60%), в индустриальном секторе планеты – в полтора раза (до 71%), в мировом экспорте готовых изделий и накопленном объеме ПИИ в 2,3–2,4 раза (соответственно с 18 до 42% и с 14 до 34%), в общемировых показателях расходов на НИОКР и числа заявок на патенты в 3,3 и 4,3 раза (соответственно с 12 до 40% и с 13 до 57%). В результате модернизации их экономик в целом вдвое сократился показатель разрыва в макроотраслевых структурах занятости с РГ, причем в РС доля занятых в аграрном секторе, сократившись вдвое, уже стала в целом ниже 1/3.
Существенно продвинувшись вперед по внедрению инноваций, в т. ч. частично за счет собственных изобретений, РС АЗ в 2000–2023 гг. уже в 6–8 (!) раз обгоняли РГ по темпам прироста такого важнейшего показателя международной конкурентоспособности, как СФП. Относительный разрыв между РГ и РС по индексу человеческого развития, увеличившийся в эпоху колониализма в 1800–1950 гг. с 1,8 до 3,3 раза, уменьшился к 2023 г. почти на 2/5 до 2,1 раза33. За последнюю треть века число критически бедных в РС сократилось втрое, а их доля, как отмечалось, снизилась в пять раз до 1/10. Одновременно в РС, по данным и критериям Всемирного банка, увеличилось впятеро и втрое соответственно общее число небедного населения и его доля в общей его численности до половины34.
Заслуживают особого внимания успехи стран БРИКС+35, которые в 2010–2024 гг. в среднем почти втрое превосходили «большую семерку» развитых государств по темпам прироста ВВП. И если в 2010 г. по совокупному ВВП (в ППС) они примерно на 1/10 отставали от последних, то в 2024 г. их перегнали на треть. Опережающий темп прироста ВВП в целом по странам БРИКС+ (по отношению к «семерке») был, согласно нашим расчетам по формуле Харрода-Домара, получен примерно в равных долях за счет и более высокой средней доли капиталовложений в ВВП (33% vs 20%) и (!) более высокого показателя их эффективности (0,14 vs 0,08). По другим расчетам, опережение группы БРИКС+ по темпам прироста ВВП было более чем на 90% (!) связано с более высоким у них темпом прироста производительности труда36. Ее уровень в группе стран БРИКС+, в среднем быстро подтягивающихся к «семерке» по ряду параметров инновационного развития37, в 2010–2024 гг. вырос с менее 1/5 почти до 1/3.
Но наряду с достаточно быстро растущими государствами среди РС есть немало менее динамичных государств, многие из которых вписались не без участия ТНК из РГ в международное разделение труда как экспортеры слабообработанного сырья. По нашим подсчетам, среднегодовой темп прироста совокупной факторной производительности в целом по странам БВСА, ЛА и АЮС в 2000–2023 гг. был в среднем в 5–6 раз ниже, чем в РС АЗ.
Особо острые проблемы у наименее развитых стран, большинство из которых сконцентрированы в АЮС. Это проблемы с возросшими внешними долгами, ухудшающимся качеством окружающей среды, слабой эффективностью государств, политической нестабильностью, высоким уровнем коррупции и бюрократической волокиты [The Economist, 2025], ухудшающими инвестиционный климат и условия эффективного развития предпринимательства, с сохранением все еще огромных масштабов критической бедности38 и высоким уровнем неравенства, в т. ч. в распределении доходов, потребления и богатства [UNCTAD. The Least Developed Countries, 2024; The Global Risks Report, 2025; Global Economic Prospects, 2025]. Субсахарская Африка, численность населения которой в ближайшую четверть века вырастет, по оценкам, на миллиард человек [UNCTAD. Data Centre], нуждается, во избежание критического обострения в ней социально-политической и экологической обстановки, в многократно большем, чем прежде внимании мирового сообщества.
Суммируя сказанное, подчеркнем, что в последние 10–15 лет, несмотря на многочисленные пакеты санкций, тарифные ограничения со стороны РГ и связанное с этим возникновение феномена частичной деглобализации и фрагментации мировой экономики, РС в целом продолжали устойчиво, по меньшей мере вдвое обгонять РГ по темпам прироста подушевого ВВП. РС – ныне огромная сила, с которой при решении глобальных проблем современности, разработке принципов нового, более справедливого миропорядка слабеющие по своей мощи страны коллективного Запада уже никак не могут не считаться.
Подписи к иллюстрациям. Рисунок 1. Развитые государства (РГ) и развивающиеся страны (РС): динамика финансовой глубины, 1980–2023 гг., в % от ВВП. Figure 1. The advanced economies (AEs) and developing countries (DCs): dynamics of financial depth, 1980–2023, as a percentage of GDP. Составлено по [DataBank. World Development Indicators; BIS. Data Portal]. Примечание. РГ – развитые государства, РС – развивающиеся страны, РС ВАЗ – РС Восточной и Юго-Восточной Азии, ЮАЗ – Южная Азия, БВСА – Ближний Восток и Северная Африка, АЮС – Африка южнее Сахары, ЛА – Латинская Америка.
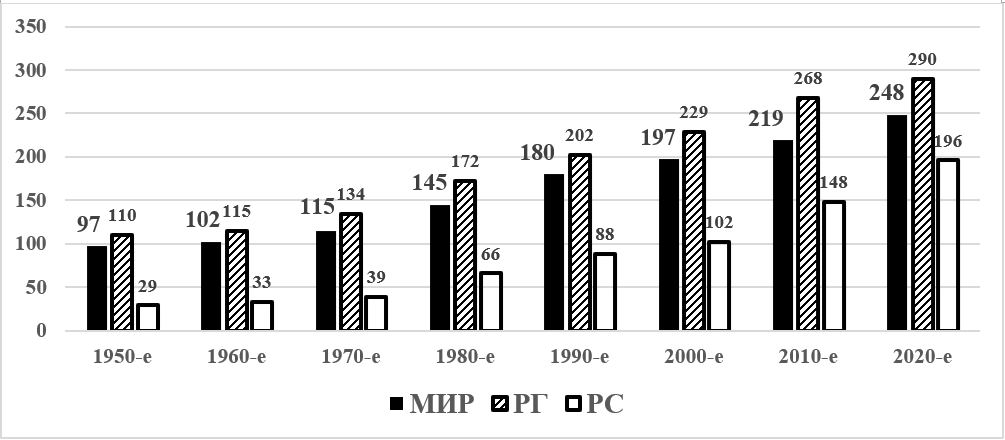 Plender, 2024]. Примечание. 1. Совокупный долг включает государственный и частный долг, который учитывает задолженность домохозяйств и корпораций. 2. Данные, базирующиеся на материалах МВФ, – в среднем за десятилетия и за 2020–2022 гг." loading="lazy">
 Social Progress Index Time Series, 2022; 2024; Social Progress Index Scorecards, 2024]." loading="lazy">
 Poverty, Prosperity, and Planet Report 2024, 2024, pp. 94–98]. Примечание. В каждом столбце (снизу вверх): доли населения с потреблением в день ниже 2,15 долл. в ППС 2017 г.; от 2,15 до 3,65 долл.; от 3,65 до 6,85 долл.; выше 6,85 долл." loading="lazy">
Примечания
- Доля кредитов депозитных банков частному сектору экономики, капитализации рынков акций и капитализации рынков облигаций в ВВП. ↩
- Ввиду отсутствия надежных данных, расчеты не учитывают масштабы теневого банкинга, а также других видов финансирования, в т. ч. на основе использования деривативов. ↩
- В 1980–1999 гг. в период, когда в целом превалировали низкие цены на экспорт углеводородов, в среднем по странам БВСА доля валовых сбережений в ВВП составляла немногим более 9/10 от средней доли ВВОК в ВВП. ↩
- В 1980–1999 гг., когда Индия и ряд других стран ЮАЗ, только начинали активную модернизацию экономики, этот показатель по ЮАЗ достигал вдвое большей величины. ↩
- Здесь – по группе стран мира с низкими и средними доходами. ↩
- РС АЗ – это РС ВАЗ и ЮАЗ ↩
- В Эфиопии и Южной Африке показатель доходил до 22%, в Египте до 28%, в Бразилии до 42%. ↩
- Рассчитано по [DataBank. International Debt Statistics]. ↩
- Иллюстрируя сказанное, можно, в частности, заметить, что, если в 1960 г. РС в целом отставали от РГ по уровню урбанизации почти втрое (22% vs 62%), то в 2023 г только в полтора раза (52% vs 82%). ↩
- Увеличение числа промышленных роботов в мире в первой половине 2020-х гг. уже примерно на 3/5 происходило за счет РС, в т. ч. более чем наполовину за счет КНР [World Robotics – Industrial Robots. International Federation of Robotics]. ↩
- По данным на июнь 2024 г. уже свыше четверти всех установленных в мире суперкомпьютеров приходилось на РС [Top500 List – June 2024, 2024]. ↩
- Составлено по [DataBank. World Development Indicators]. ↩
- По семерке РГ этот показатель не изменился. ↩
- В РС расходы на процедуры, связанные с регистрацией бизнеса, отнесенные к уровню подушевого ВНД, сократились за первые два десятилетия текущего столетия в 5–6 раз, в т. ч. в 3–4 раза в РС ВАЗ, ЛА и странам БВСА, в 5–6 раз в ЮАЗ и 8–9 раз в АЮС. Но показатель по основным регионам РС все еще в 4–7 раз (а в АЮС в 9–10 раз) выше, чем в среднем по РГ. Рассчитано по [Data Bank. World Development Indicators]. ↩
- Показатель обратный индикатору предельной капиталоемкости роста ВВП. ↩
- Это – скорректированный вариант модели [Мельянцев, 2023[1], с. 10–11], рассчитанной по более репрезентативной группе стран мира. ↩
- В 1980–2023 гг. интенсивность сдвигов в макроотраслевой структуре занятости РС [1,1% в год] была почти на 2/5 выше, чем в РГ (0,7%), в т. ч. в РС ВАЗ 1,5%, в ЮАЗ 1,1%, в странах БВСА 0,9%, в АЮС 0,8% и ЛА 0,6%. ↩
- p = 0,02; R > 0,9. R – коэффициент корреляции (изменяется от –1 до +1); p – показатель статистической значимости. Используется для проверки гипотезы (принимает значения от 0 до 1). Чем меньше р, тем меньше вероятность ошибки. ↩
- Рассчитано по источникам к рис. 5 и 6. ↩
- p = 0,08; R = 0,75. ↩
- Рассчитано по [DataBank. World Development Indicators]. ↩
- Подробнее о дифференциации РС по ИЧР [Мельянцев, 2023[2], с. 8]. ↩
- Правда, что весьма примечательно и на что мало обращают внимание, абсолютный разрыв по этому композитному социально-экономическому показателю в целом между РГ и РС в 1950–2000 гг. вырос (!) почти на 4/5, но с 2000 по 2023 г. сократился, правда, ненамного – примерно на 1/10. ↩
- Составлено по [DataBank. World Development Indicators]. ↩
- Составлено и рассчитано по [DataBank. World Development Indicators]. ↩
- По критерию Всемирного банка, доля небедного населения в целом по странам БВСА – немногим более половины, а в ЛА примерно ¾ населения. ↩
- Разумеется, при всей важности уменьшения неравенства для ликвидации бедности, этот фактор не единственный. Ликвидация бедности – сложный процесс, зависящий от решения комплекса взаимосвязанных проблем. ↩
- После вычета налогов и предоставления субсидий. ↩
- Рассчитано по [DataBank. World Development Indicators]. ↩
- Подчеркнем, что не только по Африке, но и по Азии многие данные, по сути, ориентировочные и, скорее, недооценивают, чем преувеличивают неравенство в распределении доходов. В частности, достаточно неожиданной оказалась информация о том, что в Индии, согласно, данным World Inequality Laboratory, в 1991–2023 гг. доля наиболее богатых 10% населения в его совокупных доходах выросла на 2/3 – с 35% до 59%, а доля низших 50% населения упала на треть – с 20 до 13%. [Wolf, 2025]. ↩
- Контроль коррупции, как фактор сдерживания роста неравенства распределения доходов, – один из весьма значимых, но, разумеется, не единственный. ↩
- Рассчитано по [DataBank. World Development Indicators; DataBank. Worldwide Governance Indicators]. ↩
- Рассчитано по [DataBank. World Development Indicators; Мельянцев, 2023[2], с. 6; Мэддисон, 2012, с. 576–577]. ↩
- Однако сейчас пересматриваются критерии бедности. Согласно докладу исследовательской компании McKinsey Global Institute, небедным может считаться человек, если стоимость корзины товаров и услуг, входящих в его дневное потребление, превышает 12 долл. в ППС. То есть соответствующая планка, установленная ранее Всемирным банком, поднята примерно на ¾. Ниже этой новой планки в настоящее время проживает 80%, 50% и 20% населения соответственно в бедных странах, среднедоходных и богатых странах [Ellingrud et al., 2025]. ↩
- Взята в составе 10 стран. ↩
- В рассматриваемый период среднегодовые темпы прироста производительности труда достигали в Индонезии и Индии 3–4%, в Эфиопии и Китае 6–6,5% (рассчитано по [DataBank. World Development Indicators]). ↩
- По нашим расчетам и оценкам (на основе [DataBank. World Development Indicators]), в 2010–2023/2024 гг. в основном за счет успехов Китая число заявок на патенты на 1 млн. жителей в группе БРИКС+ по отношению к «семерке» выросло вчетверо примерно до половины. ↩
- Для многих наименее развитых стран характерны высокие показатели многокритериальной бедности [UNDP. Global Multidimensional Poverty Index. Poverty amid Conflict, 2024]. ↩